2024-2030年中国环境保护专用设备制造市场供需格局及未来发展趋势报告
一、行业概述
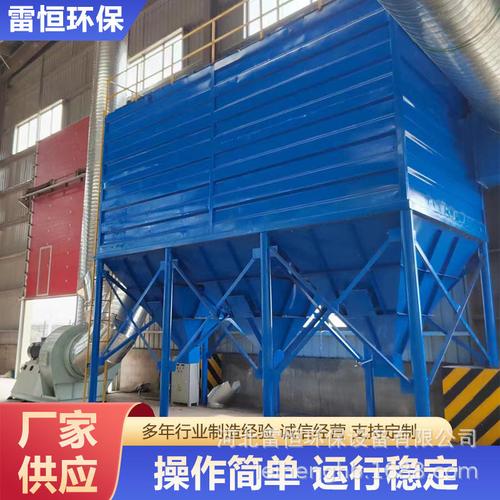
环境保护专用设备制造是指专门用于防治环境污染、改善生态环境、保护自然资源的产品制造,涵盖水污染治理设备、大气污染治理设备、固体废物处理设备、噪声与振动控制设备、土壤修复设备、环境监测专用仪器仪表等细分领域。作为环保产业的核心组成部分,该行业为我国生态文明建设和绿色低碳转型提供关键装备支撑。
二、市场供需格局分析
(一)供给端:产能稳步扩张,结构性矛盾凸显
- 产能规模:2024年我国环保专用设备制造行业产能继续扩大,预计全年总产值突破1.2万亿元,同比增长8%左右。十四五后期,随着“双碳”目标推进,高效节能、资源循环利用设备产能增速领先。
- 产品结构:水污染防治设备占比约35%,大气污染防治设备占比约28%,固废处理设备占比约22%,环境监测仪器占比约10%,噪声与土壤修复设备占比约5%。高端成套化、智能化设备供给不足,低端同质化产品过剩。
- 区域分布:华东地区(江苏、浙江、山东)产能占比超45%,中南、华北地区紧随其后。产业集群化趋势明显,形成了一批环保装备制造基地。
(二)需求端:政策驱动与市场内生动力叠加
- 政策拉动:深入打好污染防治攻坚战、美丽中国建设、碳达峰碳中和等战略持续释放需求。环保督察常态化、排放标准提升倒逼企业更新设备。
- 市场需求:2024年市场需求规模约1.15万亿元,供需缺口约500亿元,主要集中在高端监测仪器、先进水处理膜、高效脱硫脱硝、垃圾焚烧发电成套设备等领域。2025-2030年,预计需求年均增速8%-10%,2030年市场规模有望达到2.2万亿元。
- 需求结构:工业污染治理需求由单一设备向整体解决方案转变;市政环保设施提标改造带来巨大替换需求;农村环境整治、黑臭水体治理、新污染物治理成为新增长点。
(三)供需平衡与进口依赖
高端环保设备仍依赖进口,如高精度环境监测传感器、特种膜材料、大型垃圾焚烧炉排等。2024年进口额约120亿美元,同比增长5%。国产替代进程加快,但在核心零部件、材料寿命、系统集成等方面存在差距。
三、竞争格局
行业集中度较低,CR10不足20%。龙头企业如盈峰环境、龙净环保、清新环境、碧水源等通过并购整合扩大份额。外资企业(威立雅、苏伊士、哈希等)在高端市场仍占主导。中小企业众多,价格竞争激烈,但专精特新企业表现活跃。
四、未来发展趋势(2025-2030)
- 智能化与数字化:物联网、大数据、AI赋能环保设备,实现远程运维、智能加药、故障预警。智能环保装备市场年均增速将超15%。
- 绿色低碳化:设备制造过程绿色化,产品能效提升。碳捕集利用与封存(CCUS)设备、甲烷减排设备迎来爆发。
- 成套化与系统化:用户倾向采购整体解决方案,推动企业从单一设备商向系统服务商转型。
- 国产替代加速:政策支持首台(套)重大技术装备,关键部件自主可控进程加快。
- 服务型制造:合同环境服务、设备租赁+运营、效果付费等模式普及。
五、对策建议
- 加大研发投入,突破关键核心技术,提升高端设备自给率。
- 推动兼并重组,培育具有国际竞争力的龙头企业。
- 加强标准引领,完善环保装备绿色认证体系。
- 深化国际合作,拓展“一带一路”市场。
- 利用数字技术提升供需匹配效率,建设行业共享平台。
六、
2024-2030年,中国环境保护专用设备制造市场将保持中高速增长,供需格局从总量扩张转向质量提升。企业需把握绿色低碳、智能升级、国产替代三大主线,方能在激烈竞争中赢得先机。
如若转载,请注明出处:http://www.chuanqizhou.com/product/52.html
更新时间:2026-10-15 02:12:09